
A CURA DEL DOTT. FABRIZIO BERNARDINI
La rubrica “Piccole Imprese, Grandi Scelte” nasce con l’obiettivo di offrire, ogni mese, uno sguardo concreto e operativo sul mondo delle micro e piccole imprese italiane, analizzandone criticità, opportunità e strategie di rilancio. Un appuntamento fisso per chi vuole comprendere e migliorare la gestione della propria attività, attraverso esperienze, dati e strumenti professionali
Questo mese si parlerà del Registratore di cassa.
FACCIAMO CHIAREZZA SULL’ABBINAMENTO POS – REGISTRATORE DI CASSA
Dal 5 marzo 2026 è attiva la procedura telematica gratuita sul portale dell’Agenzia delle Entrate per effettuare l’abbinamento logico tra i terminali POS e i registratori telematici (RT).
Il quadro normativo per il collegamento logico POS-RT si è consolidato attraverso i chiarimenti ufficiali; vediamone alcuni tra i più significativi:
FACCIAMO CHIAREZZA SULL’ABBINAMENTO POS – REGISTRATORE DI CASSA
Dal 5 marzo 2026 è attiva la procedura telematica gratuita sul portale dell’Agenzia delle Entrate per effettuare l’abbinamento logico tra i terminali POS e i registratori telematici (RT).
Il quadro normativo per il collegamento logico POS-RT si è consolidato attraverso i chiarimenti ufficiali; vediamone alcuni tra i più significativi:
1. Casistiche ed Esclusioni
- Uso promiscuo del POS: Se un terminale viene utilizzato sia per certificare vendite con documento commerciale sia per fatture elettroniche, l’abbinamento va effettuato esclusivamente per la quota parte legata al registratore telematico.
- Operazioni esonerate: L’obbligo decade se il POS serve solo a riscuotere somme per operazioni non soggette a documento commerciale (es. benzinai per i carburanti o tabaccai per i generi di monopolio).
- POS per fatture:
Attenzione: i terminali dedicati solo ed esclusivamente all’incasso di fatture non devono essere associati ad alcun registratore telematico.
2. Regole di Localizzazione
- Vincolo geografico: Un POS fisico può essere associato a più registratori telematici, a patto che questi si trovino tutti nello stesso punto vendita o allo stesso indirizzo civico.
- Divieto di cross-matching: Non è permesso associare lo stesso terminale POS fisico a registratori installati in negozi con indirizzi o sedi locali differenti.
- Documento Commerciale Online: Chi non ha una cassa fisica ma usa la procedura web dell’Agenzia deve registrare l’abbinamento direttamente dal proprio pannello personale, senza possibilità di delega all’intermediario fiscale.
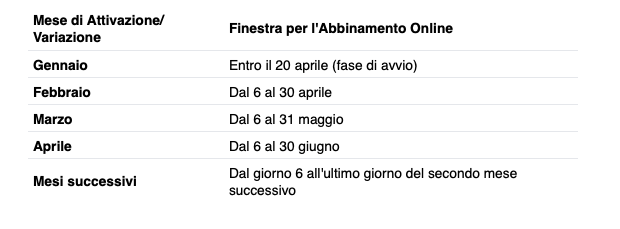
3. Calendario delle Scadenze a Regime
I dati dei POS vengono precaricati a sistema dalle banche.
Una volta disponibili, le tempistiche di abbinamento seguono questo schema fisso:
4. Novità sulle sanzioni:
Il quadro sanzionatorio legato all’obbligo di abbinamento POS-RT prevede pesanti sanzioni pecuniarie e misure accessorie che colpiscono sia l’omesso collegamento sia gli errori di trasmissione quotidiana.
Tuttavia, le ultime disposizioni ufficiali hanno introdotto un’importante novità riguardante una soglia di tolleranza per i disallineamenti quotidiani, ferma restando l’assenza di sanatorie per chi ignora completamente l’obbligo. Vediamole:
1. Mancato Collegamento dei Dispositivi
- Sanzione principale: Chi non effettua l’abbinamento telematico tra il numero di matricola del POS e il registratore telematico rischia una multa amministrativa che va da 1.000 a 4.000 euro.
- Equiparazione dell’illecito: L’omissione viene equiparata dalla legge alla mancata installazione del registratore di cassa o all’omessa memorizzazione dei corrispettivi.
2. Errori e Omissioni nei Flussi Quotidiani
- Sanzione per singolo flusso: Se i dispositivi sono abbinati ma l’esercente trasmette dati errati o omette le informazioni sulla modalità di pagamento (es. indicando per errore il pagamento in “contanti” anziché “carta”), la sanzione è di 100 euro per ciascuna trasmissione giornaliera errata.
- Massimale: La sanzione per i dati errati che non incidono sulla liquidazione dell’imposta è comunque limitata a un massimo di 1.000 euro per ciascun trimestre.
3. La Novità: Soglia di Tolleranza del 5%
- Scudo per piccole anomalie: È entrata in vigore una soglia di tolleranza pari al 5 per cento sul disallineamento complessivo tra i pagamenti tracciati dal POS e i corrispettivi giornalieri memorizzati.
- Cosa copre: Evita l’applicazione delle sanzioni amministrative per difformità di modesta entità dovute a meri errori materiali di battitura in cassa.
- Cosa NON copre: Questa flessibilità si applica esclusivamente ai flussi quotidiani inviati. Non sana in alcun modo il totale mancato abbinamento originario dei dispositivi sul portale, che resta punito con la multa intera.
4. Sanzioni Accessorie e Sospensione Attività
- Chiusura temporanea: In caso di recidiva (ovvero quando vengono accertate 4 distinte violazioni in un arco temporale di 5 anni), scatta la sanzione accessoria della sospensione della licenza o dell’attività commerciale.
- Durata del blocco: Il periodo di chiusura forzata dell’esercizio può variare da 3 giorni a 1 mese (o da 15 giorni a 2 mesi a seconda della gravità dell’illecito cumulativo).
La soglia di tolleranza del 5 per cento è entrata ufficialmente in vigore il 12 agosto 2026, introdotta dal Decreto Correttivo della Riforma Fiscale.
Quando si riceve una segnalazione di anomalia o un avviso di disallineamento da parte dell’Agenzia delle Entrate, occorre devi muoversi tempestivamente per evitare l’applicazione delle sanzioni piene.
Ecco i passaggi esatti su come procedere:
1. Verifica la Natura del Disallineamento
- Rapporto delle somme: Controllare se la discrepanza rilevata supera o meno la franchigia. Calcola se la differenza tra gli incassi POS e i corrispettivi trasmessi è inferiore al 5 per cento del volume totale del periodo contestato.
- Controllo della tolleranza: Se lo scostamento è sotto il 5 per cento, l’errore è considerato di modesta entità (es. banali errori di battitura a cassa) e non è punibile. Non si dovrà pagare sanzioni, ma occorre comunque rispondere alla segnalazione.
2. Cosa Fare se si Riceve la Segnalazione
- Accedere all’area riservata: Entrare sul portale Fatture e Corrispettivi dell’Agenzia delle Entrate per consultare il dettaglio della segnalazione.
- Identificare la causa tecnica: Verificare se l’anomalia è legata a un mancato invio telematico per assenza di rete (blackout temporaneo), storni/annulli di scontrini non sincronizzati o all’utilizzo del POS per riscuotere fatture elettroniche (caso esonerato dall’abbinamento della cassa).
- Inviare le giustificazioni: Utilizzare l’apposita funzione del canale di assistenza online (“Civis”) o le procedure del portale per trasmettere elementi informativi che giustifichino lo scostamento (es. allegando il registro dei corrispettivi d’emergenza o le fatture collegate a quegli incassi specifici).
3. Regolarizzazione con Ravvedimento Operoso
- Sopra la soglia del 5%: Se lo scostamento supera il limite di tolleranza ed è dovuto a una reale omissione o errore ripetuto, conviene regolarizzare la posizione prima dell’avviso di accertamento formale.
- Sanzione ridotta: Sfruttando l’istituto del ravvedimento operoso, si potranno sanare la sanzione fissa di 100 euro per ciascun flusso giornaliero errato, riducendola sensibilmente a seconda di quanto tempo è passato dall’errore commesso.


